両学長がYouTubeを始めた頃から見ている。
当時はイラストも少なく、横にスレッドが並ぶシンプルな画面を見ながら喋るスタイルだった。今みたいに豪華じゃない。でも言っていることは本質的だった。
「固定費を見直せ」と言っていた。
素直にやった。全部やった。
結果、資産は5000万を超えた。
ただ正直に言う。節約だけじゃ、ここまで来られなかった。
1. やったこと一覧
順番に書く。
格安SIM 月290円で数年やった。今は日本通信1390円・20GBプランに落ち着いている。家族もそれぞれ格安SIMだ。
ふるさと納税 楽天ふるさと納税で毎年10万円分やっている。楽天ポイントもつく。実質負担2000円で返礼品がもらえる。やらない理由がない。
電気・ガスの乗り換え 数年前に乗り換えた。どのくらい下がったかは正直覚えていない。ただやった。固定費は見直すだけで下がることがある。
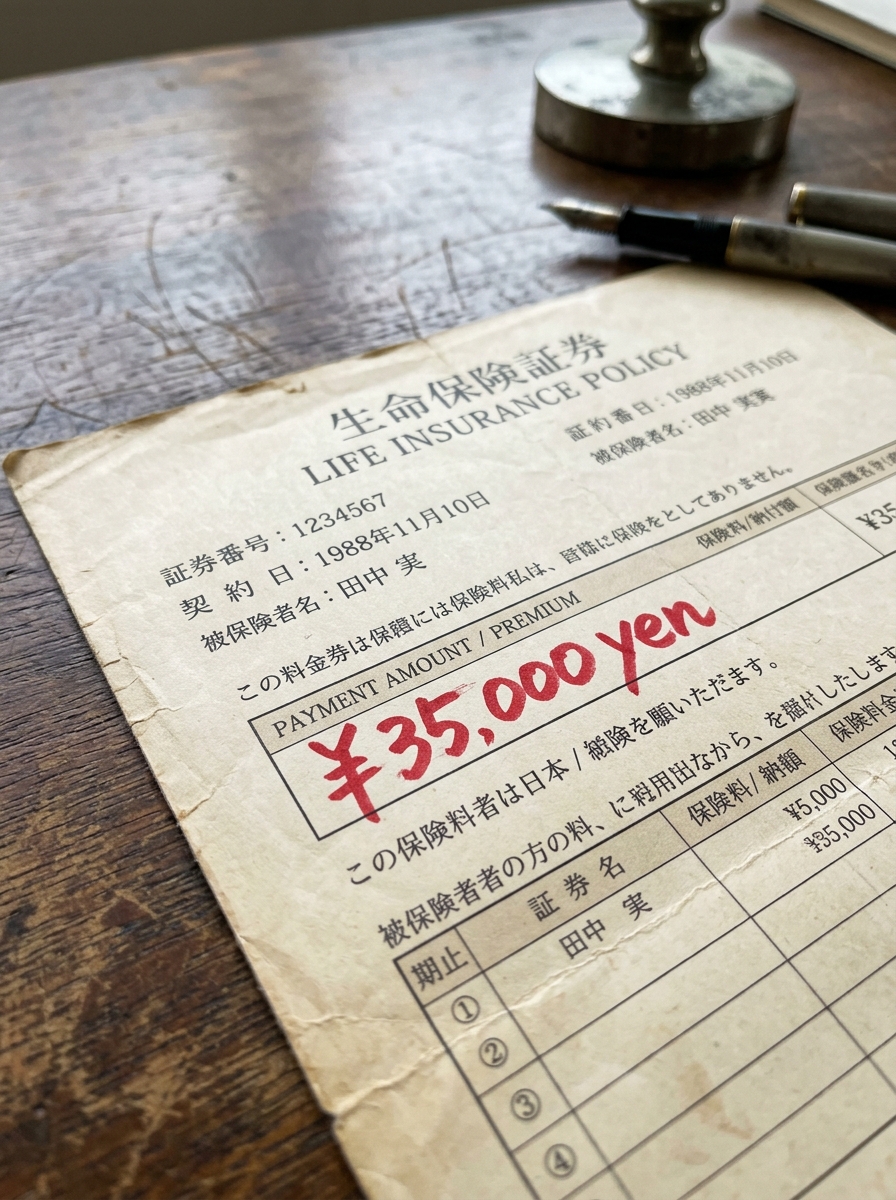
保険の見直し 10年以上放置していた保険証券をちゃんと読んだら、52歳の更新で月3.5万円に跳ね上がる設計だった。
高血圧でアムロジピンを飲んでいるが、はなさく生命に条件なしで入れた。月8000円の定額タイプに乗り換えた。差額を投資に回している。
クレジットカードの一本化 楽天カード一枚に絞った。ポイントが分散しない。積み立てに使えばポイントもつく。シンプルが一番だ。
サブスクの整理 今残っているサブスクはClaude Codeだけだ。使っていないサービスは全部解約した。
車の保険 軽自動車に乗っている。保険も見直した。でもそこまで下がらなかった。そのままにしている。
iDeCo・NISA活用 これは節約というより節税だ。掛け金が全額所得控除になるiDeCo、非課税で運用できるNISA。使わにゃ損だ。
2. 節約には「終わり」がある
全部やって気づいたことがある。
節約には終わりがある。
削れるものを全部削ったら、もうやることがない。
格安SIMはこれ以上安くならない。ふるさと納税は上限がある。保険も見直した。電気ガスも乗り換えた。サブスクも最小限だ。
「まだ何か節約できることがあるんじゃないか」と探しても、もう出てこない。
やり切った、という状態だ。
3. でも最初は節約が全てだった
誤解してほしくないのだが、節約を軽く見ているわけじゃない。
最初は節約が全てだった。
固定費を削って、浮いたお金を投資に回す。この入金力がなければ、投資は始まらない。
種がなければ、育てられない。
7〜8年前に両学長の動画を見て固定費を見直したのは、正しい順番だったと思っている。
節約→入金→投資。この順番が大事だ。
4. ある時点から、投資が節約を追い越した
ただ——ある時点から、投資の効果が節約を大きく上回るようになった。
月1000円の節約より、S&P500が1%動く方が資産への影響が大きくなる。
資産が増えれば増えるほど、この差は広がる。
節約は裏切らない。1円削れば、確実に1円浮く。
でも投資はもっと裏切らなかった。コロナ暴落で800万追加投資した。それが今では年60万の配当を生んでいる。
節約で年60万浮かせるのは、相当しんどい。
5. 結論
節約は入口だ。投資が出口だ。
固定費を削り切ったら、あとは投資を続けるだけだ。
やることがなくなった、というのは悪いことじゃない。
「もうやることがない」という状態は、正しくやり切った証拠だ。
あとは淡々と積み立てて、相場を信じて、時間を待つ。
それだけだ。
まとめ
- 格安SIM・ふるさと納税・保険・電気ガス・カード一本化・サブスク整理——全部やった
- 節約には終わりがある。やり切ったらもうやることがない
- 最初は節約が全て。入金力がなければ投資は始まらない
- ある時点から投資の効果が節約を上回る
- 節約は入口、投資が出口。順番が大事だ
固定費を削り切った。節約は裏切らなかった。でも投資はもっと裏切らなかった。
※投資にはリスクが伴います。将来の運用成果を保証するものではありません。投資は自己責任でお願いします。
◆ おすすめ証券会社【PR】
マネックス証券 UIが使いやすく、eMAXIS Slimなど低コストファンドも豊富。銀行から乗り換えたい人にも向いている。